Domain meö.de kaufen?
Wir ziehen mit dem Projekt
meö.de um.
Sind Sie am Kauf der Domain
meö.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meö.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 82714946 (BS-3379R)PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 8271494611,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
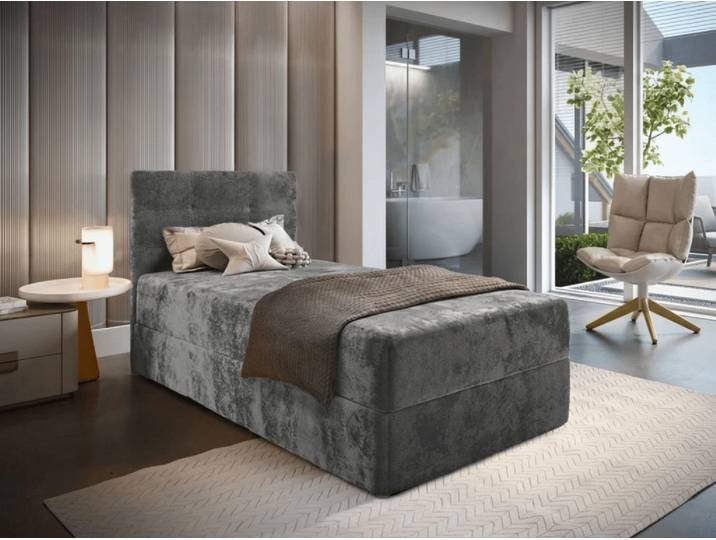
ANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. QualitätANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. Qualität. Material 100% Polyester Samtstoff: Kronos 15 - grau Grammatur: 270 g/m2 Spanplatte Abmessungen Breite: 90 cm Länge: 207 cm Kopfteilhöhe: 98 cm Dicke des Kopfteils: 7 cm Bettliegehöhe: 45 cm Höhe der Füße: 2 cm Für Matratzengröße: 90 x 200 cm Tragfähigkeit: 120 kg Gewicht des Bettes: 100 kg Produktdetails Inklusive Stauraum Das Bett enthält eine Bonell Federkernmatratze Die obere Schicht der Matratze ist aus Polyurethanschaum T30 Matratzenhärte: H3 (mittelhart) Topper ist nicht im Lieferumfang enthalten Wird zerlegt geliefert Boxspringbetten Boxspringbetten werden immer beliebter in Haushalten und in luxuriösen Hotels dank ihrer außergewöhnlichen Konstruktion und des erstklassigen Komforts. Dieser Betttyp besteht aus einer unteren Federbasis (Boxspring) und einer Hauptmatratze, zu der man einen separaten Topper erwerben kann. Die Basis beinhaltet ein Federsystem, das das Gewicht optimal verteilt und so die Lebensdauer der Matratze verlängert. Die Hauptmatratze nutzt in der Regel Taschen- oder Bonell-Federn für eine feste, aber bequeme Körperunterstützung. Für noch höheren Komfort und Schlafhygiene kann man einen Topper erwerben, der eine weiche Oberfläche bietet. Dank dieser Kombination zeichnen sich Boxspringbetten durch außergewöhnlichen Komfort, hohe Strapazierfähigkeit und ein elegantes Erscheinungsbild aus, das jedes Schlafzimmer aufwertet. Wenn Sie ein Bett suchen, das erstklassiges Design, maximalen Komfort und langanhaltende Beständigkeit kombiniert, ist Boxspring die richtige Wahl. Farbe:Grau Material:Spanplatte235,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 82714946 (BS-3379R)PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 8271494611,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
ANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. QualitätANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. Qualität. Material 100% Polyester Samtstoff: Kronos 15 - grau Grammatur: 270 g/m2 Spanplatte Abmessungen Breite: 90 cm Länge: 207 cm Kopfteilhöhe: 98 cm Dicke des Kopfteils: 7 cm Bettliegehöhe: 45 cm Höhe der Füße: 2 cm Für Matratzengröße: 90 x 200 cm Tragfähigkeit: 120 kg Gewicht des Bettes: 100 kg Produktdetails Inklusive Stauraum Das Bett enthält eine Bonell Federkernmatratze Die obere Schicht der Matratze ist aus Polyurethanschaum T30 Matratzenhärte: H3 (mittelhart) Topper ist nicht im Lieferumfang enthalten Wird zerlegt geliefert Boxspringbetten Boxspringbetten werden immer beliebter in Haushalten und in luxuriösen Hotels dank ihrer außergewöhnlichen Konstruktion und des erstklassigen Komforts. Dieser Betttyp besteht aus einer unteren Federbasis (Boxspring) und einer Hauptmatratze, zu der man einen separaten Topper erwerben kann. Die Basis beinhaltet ein Federsystem, das das Gewicht optimal verteilt und so die Lebensdauer der Matratze verlängert. Die Hauptmatratze nutzt in der Regel Taschen- oder Bonell-Federn für eine feste, aber bequeme Körperunterstützung. Für noch höheren Komfort und Schlafhygiene kann man einen Topper erwerben, der eine weiche Oberfläche bietet. Dank dieser Kombination zeichnen sich Boxspringbetten durch außergewöhnlichen Komfort, hohe Strapazierfähigkeit und ein elegantes Erscheinungsbild aus, das jedes Schlafzimmer aufwertet. Wenn Sie ein Bett suchen, das erstklassiges Design, maximalen Komfort und langanhaltende Beständigkeit kombiniert, ist Boxspring die richtige Wahl. Farbe:Grau Material:Spanplatte235,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201227)Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181929,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201010)Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181915,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.